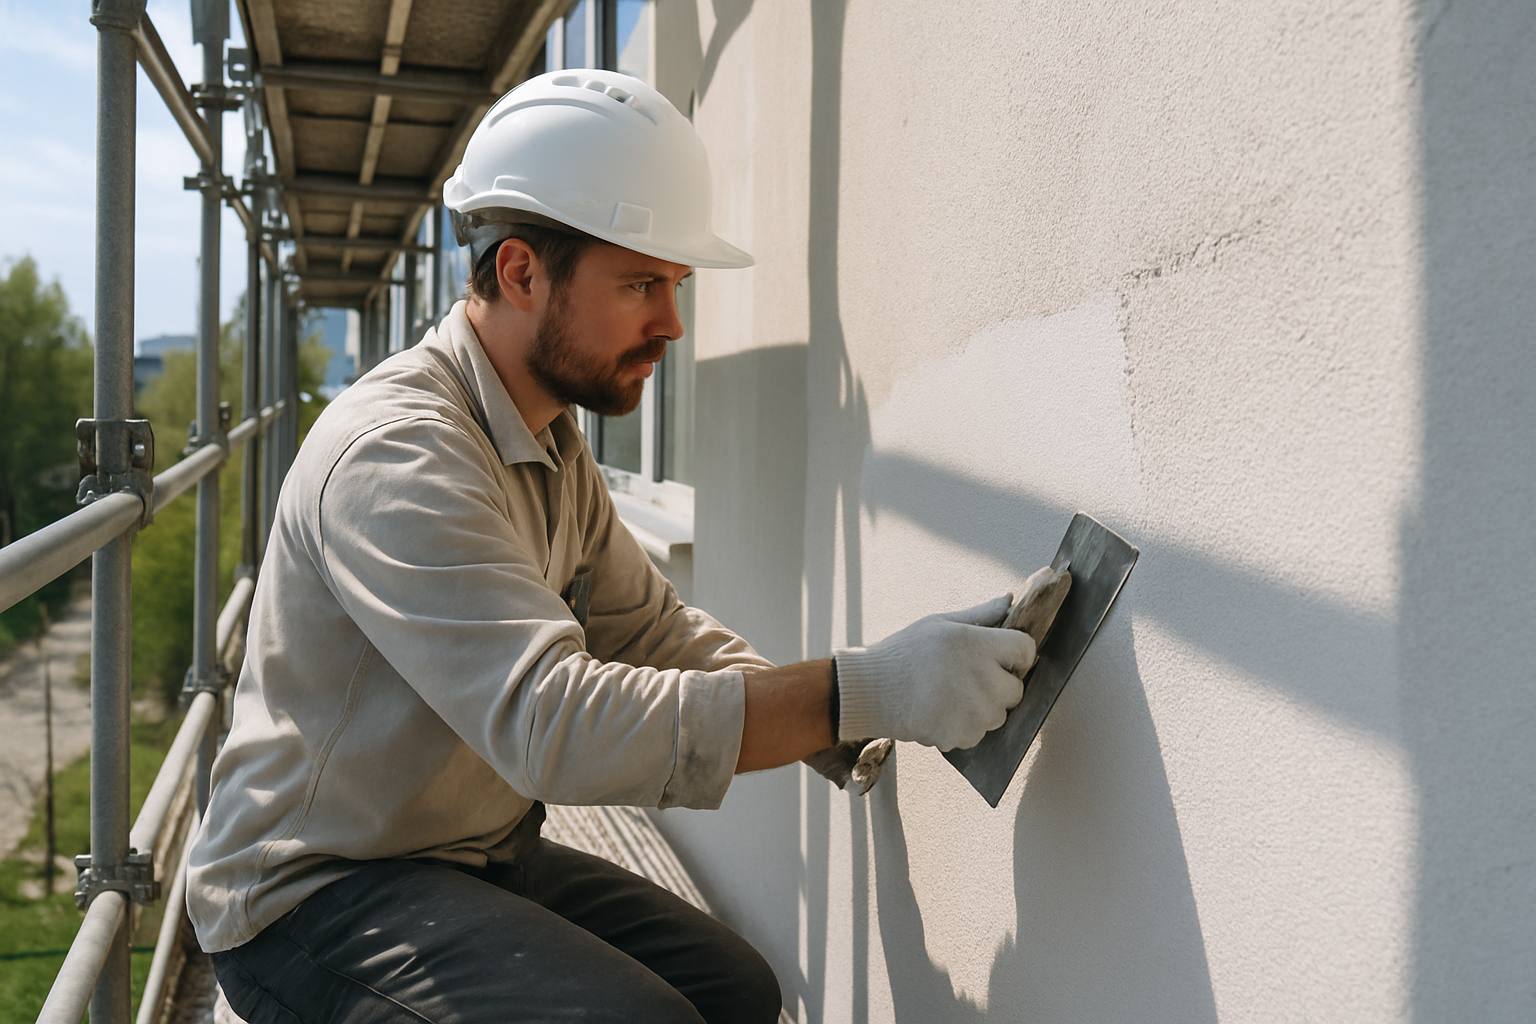
L'assurance décennale est une obligation légale pour tout façadier intervenant sur des chantiers en France, qu'il soit en entreprise individuelle, auto-entrepreneur ou en société. Elle couvre, pendant 10 ans après la réception des travaux, les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination, comme les problèmes d'étanchéité ou de fissuration du revêtement extérieur. Le coût moyen de cette assurance pour un façadier se situe généralement entre 1 800 € et 4 000 € par an, variant selon l'expérience, le chiffre d'affaires et les techniques de façade utilisées.
En tant que professionnel de la façade, vous êtes garant des ouvrages que vous réalisez. Comprendre votre assurance décennale est essentiel pour exercer en toute sérénité et protéger votre responsabilité. Cet article vous guide à travers les spécificités de l'assurance décennale pour les façadiers.
Pourquoi l'assurance décennale est-elle obligatoire pour le façadier ?
L'obligation d'assurance décennale découle directement de la loi Spinetta du 4 janvier 1978 et est codifiée aux articles 1792 et suivants du Code civil, ainsi qu'à l'article L.241-1 du Code des assurances. Cette loi impose à tout constructeur d'ouvrage de souscrire une garantie couvrant sa responsabilité en cas de dommages majeurs survenant après la réception des travaux.
Pour un façadier, les travaux concernent directement l'enveloppe extérieure du bâtiment. Ces interventions sont considérées comme des travaux de gros œuvre ou d'équipement indissociable, car elles touchent à l'intégrité et à l'habitabilité du bâti. Par exemple, l'application d'un enduit, la pose d'un bardage, l'isolation thermique par l'extérieur (ITE) ou la réparation de fissures peuvent avoir des conséquences graves sur l'ouvrage en cas de malfaçon. Si ces défauts rendent le logement impropre à l'habitation ou menacent sa solidité, votre responsabilité décennale est engagée.
Le défaut d'assurance décennale est sévèrement sanctionné. En l'absence de cette couverture, un façadier s'expose à des peines pénales pouvant aller jusqu'à 75 000 € d'amende et 6 mois d'emprisonnement (article L.243-3 du Code des assurances), en plus de devoir indemniser lui-même les victimes sur ses fonds propres, ce qui peut entraîner la ruine de son entreprise.

Quels risques spécifiques votre assurance décennale de façadier couvre-t-elle ?
L'assurance décennale pour façadier est conçue pour couvrir les dommages qui affectent la solidité de l'ouvrage ou le rendent impropre à sa destination, durant les 10 ans suivant la réception des travaux. Voici les risques les plus courants couverts pour un façadier :
Quels types de dommages sont couverts pour les travaux de façade ?
- Fissures structurelles : Des fissures traversantes sur l'enduit ou le revêtement de façade qui compromettent la solidité du mur porteur ou l'étanchéité du bâtiment.
- Problèmes d'étanchéité : Infiltrations d'eau à travers les murs causées par un défaut d'application de l'enduit, un mauvais calfeutrage des ouvertures ou une installation défectueuse des éléments de bardage.
- Décollement ou effritement du revêtement : Quand l'enduit, le crépi ou le bardage se détache de manière prématurée et généralisée, rendant la façade inesthétique, mais surtout non protectrice.
- Malfaçons sur l'isolation thermique par l'extérieur (ITE) : Un défaut de pose de l'ITE qui entraîne des ponts thermiques importants, de la condensation ou un décollement des panneaux isolants, rendant le bâtiment impropre à l'habitation confortable.
- Problèmes liés aux joints et liaisons : Des joints de dilatation mal exécutés ou des raccordements défectueux avec les menuiseries qui provoquent des infiltrations ou des désordres structurels.
Quelles sont les exclusions courantes de la garantie décennale ?
Il est important de noter que la garantie décennale ne couvre pas tous les dommages. En général, les exclusions concernent :
- Les dommages esthétiques purs : Des défauts d'aspect qui n'affectent ni la solidité ni la destination de l'ouvrage (ex: légère variation de couleur, petites rayures). Ces dommages relèvent souvent de la garantie de parfait achèvement (un an).
- Les dommages d'usure normale : La dégradation naturelle des matériaux due au temps et aux intempéries.
- Les défauts d'entretien : Les désordres résultant d'un manque d'entretien par le propriétaire du bâtiment.
- Les dommages intentionnels ou dus à une cause étrangère : Ceux causés volontairement par le façadier ou par une catastrophe naturelle, un acte de vandalisme, etc.
Pour des dommages non couverts par la décennale (tiers, biens, esthétique), votre assurance Responsabilité Civile Professionnelle (RC Pro) prendra le relais. Il est donc crucial de cumuler les deux pour une protection complète.
Quels facteurs influencent le prix de l'assurance décennale d'un façadier ?
Le prix de votre assurance décennale façadier n'est pas fixe et peut varier considérablement d'un assureur à l'autre et selon votre profil. Plusieurs critères sont examinés pour évaluer le risque et fixer la prime annuelle :
- Votre chiffre d'affaires : Plus votre chiffre d'affaires est élevé, plus les projets que vous menez sont importants, et potentiellement, plus le risque financier en cas de sinistre est grand. Cela entraîne généralement une prime plus élevée.
- Votre expérience professionnelle : Un façadier avec de nombreuses années d'expérience et un historique de sinistres vierge sera perçu comme moins risqué qu'une entreprise nouvellement créée, ce qui peut se traduire par des tarifs plus avantageux. Les jeunes entreprises et auto-entrepreneurs démarrent souvent avec des primes plus élevées.
- La nature et la complexité de vos activités : Si vous réalisez uniquement des enduits simples, le risque est différent de celui d'un façadier spécialisé dans l'isolation thermique par l'extérieur (ITE), le ravalement technique, la pose de bardage complexe ou la restauration de façades anciennes. Certaines techniques sont considérées comme plus risquées et impactent le tarif.
- Les garanties complémentaires souscrites : En plus de la décennale de base, vous pouvez opter pour des garanties optionnelles comme la RC Pro (qui est très recommandée), la protection juridique, ou des extensions spécifiques pour certains matériaux ou techniques.
- Votre localisation géographique : Les tarifs peuvent varier légèrement selon les régions en France, en raison de facteurs économiques locaux ou de la concurrence entre assureurs.
- Votre historique de sinistres : Un passé avec plusieurs sinistres peut rendre difficile la souscription d'une nouvelle assurance et augmenter significativement le coût de votre prime.

Pour vous donner une idée, un façadier auto-entrepreneur avec un petit chiffre d'affaires peut trouver une assurance décennale à partir de 1 800 € par an, tandis qu'une entreprise établie avec un CA plus important et des activités complexes pourrait payer entre 3 000 € et 5 000 € ou plus par an.
Comment choisir la meilleure assurance décennale pour votre activité de façade ?
Choisir la bonne assurance décennale pour votre activité de façadier est une étape cruciale qui ne doit pas être prise à la légère. Voici les points clés à considérer :
Quelles garanties vérifier dans le contrat ?
Assurez-vous que le contrat couvre précisément l'ensemble de vos activités de façadier (application d'enduits, crépi, bardage, ITE, ravalement, traitement de fissures, etc.). Vérifiez les plafonds de garantie (montant maximal d'indemnisation) et les montants des franchises (part restant à votre charge). Ces éléments doivent être adaptés à la taille et à la complexité de vos chantiers.
Quels assureurs proposent des offres adaptées aux façadiers ?
De nombreux assureurs proposent des contrats décennale, mais tous n'ont pas la même expertise pour les métiers du bâtiment et notamment les façadiers. Privilégiez les compagnies reconnues pour leur spécialisation dans l'assurance professionnelle BTP. N'hésitez pas à consulter les avis et les retours d'autres professionnels de la façade.
Pourquoi utiliser un comparateur en ligne pour votre décennale façadier ?
Le moyen le plus efficace d'obtenir une assurance adaptée à un prix compétitif est d'utiliser un comparateur d'assurance décennale en ligne. En remplissant un seul formulaire, vous pouvez obtenir des devis personnalisés de plusieurs assureurs. Cela vous permet de comparer rapidement les garanties, les exclusions, les franchises et les tarifs, et de trouver l'offre qui correspond le mieux à vos besoins et à votre budget. C'est un gain de temps considérable et l'assurance d'une transparence totale.
Avant de souscrire, nous vous recommandons de prendre le temps de bien lire les conditions générales et particulières de chaque proposition. En cas de doute, n'hésitez pas à demander des précisions à l'intermédiaire en assurance qui vous mettra en relation avec les assureurs.
Questions fréquentes
Un auto-entrepreneur façadier doit-il prendre une décennale ?
Oui, absolument. L'obligation d'assurance décennale s'applique à tous les constructeurs professionnels, quelle que soit leur forme juridique, y compris les auto-entrepreneurs façadiers. Ne pas la souscrire vous expose aux mêmes sanctions pénales et financières qu'une entreprise classique.
La décennale couvre-t-elle les problèmes esthétiques sur une façade ?
Non, la garantie décennale ne couvre pas les problèmes purement esthétiques. Elle intervient uniquement pour les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Les défauts d'aspect minimes relèvent de la garantie de parfait achèvement, valable un an après la réception des travaux.
Quel est le délai pour déclarer un sinistre décennal en tant que façadier ?
En cas de désordre de nature décennale, le maître d'ouvrage (votre client) doit vous en informer dès qu'il en a connaissance. Vous devez ensuite déclarer le sinistre à votre assureur décennale dans les plus brefs délais, généralement sous 5 jours ouvrés à compter de la réception de la réclamation, pour qu'il puisse prendre en charge le dossier.
Comment prouver mon assurance décennale sur un chantier ?
Pour prouver votre conformité, vous devez fournir une attestation d'assurance décennale valide à vos clients avant le début de tout chantier. Ce document doit mentionner les activités couvertes, la période de validité et la zone géographique. Vous devez également annexer cette attestation aux devis et factures.
En résumé
L'assurance décennale est une exigence légale indispensable pour tout façadier, protégeant votre activité contre les dommages graves pouvant affecter les ouvrages que vous réalisez. Elle est un gage de confiance pour vos clients et une sécurité financière pour votre entreprise. Pour trouver la couverture la plus adaptée à votre profil et aux spécificités de vos travaux de façade, nous vous encourageons à comparer les offres d'assurance décennale pour façadier via notre service. C'est la garantie d'une protection complète au meilleur prix.