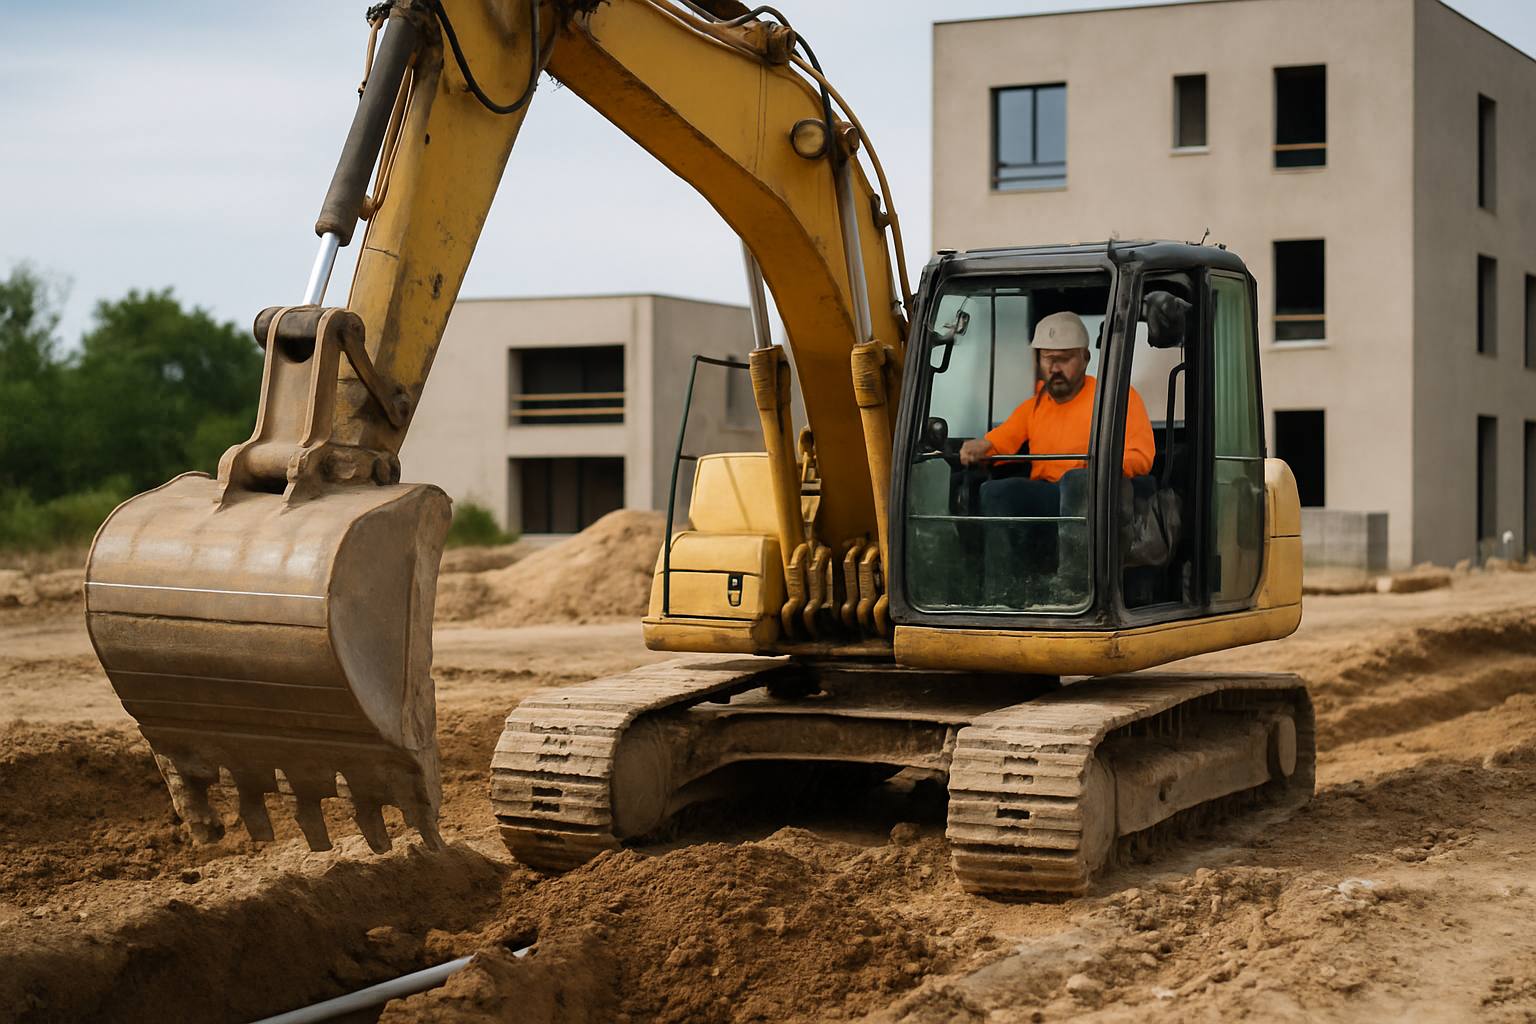
Oui, l'assurance décennale est bien obligatoire pour tous les professionnels du terrassement et des Voiries et Réseaux Divers (VRD) qui interviennent sur des ouvrages neufs ou existants. Cette obligation légale, issue de la loi Spinetta de 1978 et des articles 1792 et suivants du Code civil, vise à garantir la réparation des dommages affectant la solidité de l'ouvrage ou le rendant impropre à sa destination, et ce pendant dix ans après la réception des travaux.
En tant que terrassier, vos interventions sur les fondations, l'assainissement ou les réseaux ont un impact direct sur la pérennité et l'usage du bâtiment. Comprendre votre obligation et bien choisir votre assurance décennale est donc fondamental pour protéger votre activité et vos clients. Cet article vous éclaire sur les spécificités de cette couverture essentielle pour votre métier.
Qu'est-ce que l'assurance décennale pour le terrassier et les VRD ?
L'assurance décennale est une garantie imposée par la loi française à tout constructeur, y compris les terrassiers, qui réalise des ouvrages neufs ou des éléments d'équipement indissociables des ouvrages existants. Elle couvre les dommages susceptibles de compromettre la solidité de l'ouvrage ou de le rendre impropre à sa destination, durant les dix ans suivant la réception des travaux.
Quelles activités de terrassement et VRD sont concernées par la décennale ?
Le champ d'application de la garantie décennale pour les terrassiers et les entreprises de VRD est large, car leurs travaux sont souvent directement liés à la structure ou à l'usage des bâtiments. Sont notamment concernées les activités suivantes :
- Terrassement de fondations : Tous les travaux de préparation du terrain, de fouilles et d'excavation pour la construction des fondations d'un bâtiment.
- Assainissement : La mise en place ou la rénovation de systèmes d'évacuation des eaux usées et pluviales, y compris les raccordements au tout-à-l'égout ou les installations autonomes.
- Réseaux divers (VRD) : La pose et le raccordement de réseaux d'eau potable, d'électricité, de gaz, de télécommunications ou de fibre optique, dès lors qu'ils sont intégrés à l'ouvrage ou desservent directement la construction.
- Voirie et Aménagements extérieurs : Les travaux de création ou de rénovation de chemins d'accès, de parkings ou de dallages, s'ils supportent des charges importantes et sont liés à la structure de l'ouvrage. Les aménagements qui ne sont que décoratifs ou qui n'affectent pas la solidité ne relèvent pas de la décennale.
- Soutènements et murs de clôture : La construction de murs de soutènement ou de clôtures participant à la stabilité du terrain autour de l'ouvrage principal.
En substance, tout travail de terrassement ou de VRD qui, en cas de malfaçon, pourrait entraîner des désordres graves sur l'édifice (fissures, affaissements, inondations, problèmes d'accès) est soumis à l'obligation décennale. Il est essentiel de déclarer toutes les activités de votre entreprise de manière exhaustive lors de la souscription de votre contrat pour bénéficier d'une couverture adaptée. Pour une compréhension plus globale de cette garantie, n'hésitez pas à consulter notre guide complet de l'assurance décennale.
Pourquoi la garantie décennale est-elle cruciale pour les travaux de terrassement ?
Les métiers du terrassement et des VRD, bien que souvent invisibles une fois le chantier terminé, sont fondamentaux. Une erreur ou une malfaçon peut avoir des conséquences désastreuses et coûteuses à long terme. La garantie décennale est votre bouclier légal et financier face à ces risques.
Quels sont les risques spécifiques aux métiers du terrassement et des VRD ?
Les professionnels du terrassement sont exposés à des risques de sinistres spécifiques, souvent liés à la nature même du sol et à l'impact de leurs interventions sur l'environnement bâti :
- Affaissement ou effondrement des fondations : Un terrassement mal exécuté, un compactage insuffisant ou une mauvaise étude de sol peuvent entraîner un mouvement du terrain sous la construction, provoquant des fissures structurelles graves, voire l'effondrement du bâtiment.
- Glissement de terrain : Des travaux de soutènement inadéquats ou une modification du profil du terrain sans précautions peuvent causer des glissements, mettant en péril les ouvrages et les biens voisins.
- Malfaçons d'assainissement : Une mauvaise pente des canalisations, des joints défectueux ou un dimensionnement erroné des réseaux d'eaux usées peuvent provoquer des refoulements, des infiltrations, des inondations et des problèmes sanitaires rendant l'ouvrage impropre à son usage.
- Dommages aux réseaux enterrés : Lors de l'excavation, des ruptures de canalisations existantes (eau, gaz, électricité) peuvent survenir, entraînant des fuites, des coupures de service, ou des accidents graves.
- Problèmes d'étanchéité : Un drainage périphérique insuffisant ou mal installé peut mener à des infiltrations d'eau dans les sous-sols et les fondations.
Ces sinistres peuvent apparaître plusieurs années après la fin du chantier, justifiant pleinement la durée de dix ans de la garantie décennale. Sans cette couverture, votre entreprise serait directement responsable des coûts de réparation, qui peuvent se chiffrer en dizaines ou centaines de milliers d'euros.

Que couvre concrètement l'assurance décennale du terrassier ?
Votre assurance décennale couvre les dommages qui se produisent après la réception des travaux et qui :
- Compromettent la solidité de l'ouvrage : Par exemple, des fissures importantes dans les murs dues à un affaissement des fondations suite à un terrassement défectueux.
- Rendent l'ouvrage impropre à sa destination : Cela peut inclure un système d'assainissement qui ne fonctionne pas correctement, entraînant des odeurs nauséabondes ou des inondations, ou des problèmes d'accès dus à un affaissement de voirie.
La garantie est active pendant 10 ans à compter de la réception du chantier. Elle prend en charge les frais de réparation des désordres majeurs. Il est crucial de distinguer la décennale de l'assurance Responsabilité Civile Professionnelle (RC Pro). La RC Pro couvre les dommages causés aux tiers *pendant* l'exécution des travaux (ex: un câble sectionné, une personne blessée par une machine), tandis que la décennale intervient *après* la réception pour les vices de construction affectant la pérennité de l'ouvrage. Pour plus de détails sur cette distinction, consultez notre article sur la différence entre décennale et RC Pro.
Exclusions à connaître : Il est important de noter que l'assurance décennale ne couvre pas :
- Les dommages purement esthétiques (sauf s'ils relèvent de l'impropriété à destination).
- Les dommages résultant d'un mauvais entretien de l'ouvrage par le propriétaire.
- Les sinistres pour lesquels votre responsabilité civile professionnelle classique est engagée (dommages matériels ou corporels aux tiers pendant le chantier).
- Les travaux non déclarés dans votre contrat d'assurance.
Comment souscrire une assurance décennale pour votre entreprise de terrassement ?
La souscription d'une assurance décennale est une étape incontournable avant de démarrer toute activité de terrassement ou de VRD. C'est la loi qui l'exige, mais c'est aussi un gage de confiance pour vos clients et un rempart pour la pérennité de votre entreprise.
Quels sont les critères influençant le prix de votre décennale terrassier ?
Le coût d'une assurance décennale pour un terrassier varie considérablement en fonction de plusieurs facteurs, les assureurs évaluant le niveau de risque de votre activité. Voici les principaux éléments pris en compte :
- Chiffre d'affaires annuel : Plus votre CA est élevé, plus le volume de vos chantiers est important, augmentant statistiquement le risque de sinistre. C'est un critère majeur.
- Ancienneté et expérience : Une entreprise jeune ou un terrassier débutant sans expérience documentée sera perçu comme plus risqué qu'une entreprise établie ayant fait ses preuves. Certains assureurs peuvent exiger un minimum d'années d'expérience.
- Activités déclarées : Le fait de réaliser des travaux de fondations, d'assainissement ou de VRD complexes influencera le tarif, car ces activités sont considérées comme "plus risquées" que de simples travaux de VRD en surface.
- Zone géographique d'intervention : Certaines régions peuvent présenter des risques géologiques plus élevés (sols argileux, zones sismiques) ou des sinistralités locales plus importantes, impactant les prix.
- Antécédents de sinistralité : Si votre entreprise a déjà eu des sinistres, même couverts, cela peut impacter votre prime à la hausse.
- Garanties complémentaires : L'ajout de garanties optionnelles (comme la garantie de bon fonctionnement pour certains équipements) augmentera le coût total.
- Forme juridique : Les auto-entrepreneurs bénéficient parfois de tarifs légèrement plus bas en raison de leurs CA plafonnés, mais l'obligation est la même. Vous pouvez consulter notre guide sur l'assurance auto-entrepreneur bâtiment pour plus de détails.
En moyenne, une assurance décennale pour un terrassier peut varier de 1 800 € à 4 000 € par an pour une petite ou moyenne entreprise sans sinistre majeur. Ces chiffres sont donnés à titre indicatif et un devis personnalisé est indispensable pour obtenir le tarif exact correspondant à votre profil.
Quelles sont les pièces justificatives à fournir ?
Pour obtenir un devis et souscrire votre assurance décennale, les assureurs vous demanderont un ensemble de documents pour évaluer précisément votre profil et vos risques. Préparez notamment :
- Extrait Kbis de votre entreprise ou attestation d'inscription URSSAF pour les auto-entrepreneurs.
- Justificatifs d'expérience et de qualification : Diplômes (CAP, BP, Bac Pro TP), certificats de qualification professionnelle (QUALIBAT, par exemple), ou CV détaillé prouvant une expérience significative dans le domaine du terrassement et des VRD. Certains assureurs exigent au moins 3 à 5 ans d'expérience.
- Relevés d'information : Si vous étiez déjà assuré, vos relevés d'information des 3 à 5 dernières années, détaillant votre sinistralité.
- Liste exhaustive des activités exercées : Précisez toutes les activités que vous souhaitez faire couvrir, avec les codes NAF/APE correspondants. Une déclaration incomplète peut entraîner un refus de prise en charge en cas de sinistre.
- Cahiers des Clauses Techniques Générales (CCTG) : Certains assureurs peuvent demander la liste des normes techniques auxquelles vous vous conformez (ex: DTU).

Déclarer toutes vos activités de manière précise est crucial. Toute omission ou fausse déclaration pourrait rendre votre contrat caduc et vous exposer à un défaut de garantie en cas de sinistre. N'hésitez pas à comparer les offres d'assurance décennale pour terrassiers afin de trouver le contrat le plus adapté à vos besoins et à votre budget.
Questions fréquentes
Le terrassier auto-entrepreneur doit-il souscrire une décennale ?
Oui, absolument. Le statut d'auto-entrepreneur ne modifie en rien l'obligation légale d'assurance décennale. Dès lors que le terrassier auto-entrepreneur réalise des travaux de construction ou d'VRD soumis à cette garantie, il doit justifier d'une attestation décennale valide pour chaque chantier.
Quels sont les risques de travailler sans assurance décennale en terrassement ?
Les risques sont majeurs : outre les sanctions pénales (amende pouvant aller jusqu'à 75 000 € et/ou peine de prison de 6 mois) prévues par l'article L.243-3 du Code des assurances, votre responsabilité civile personnelle serait engagée en cas de sinistre, vous exposant à devoir indemniser les victimes sur vos fonds propres, ce qui peut mener à la faillite.
L'assurance décennale couvre-t-elle les dommages aux réseaux existants ?
Non, les dommages causés aux réseaux existants (câbles, canalisations) *pendant* l'exécution des travaux de terrassement ne sont pas couverts par la garantie décennale. Ils relèvent de votre Responsabilité Civile Professionnelle (RC Pro), qui couvre les dommages causés aux tiers au cours de votre activité.
Peut-on changer d'assurance décennale terrassier en cours de contrat ?
Oui, il est possible de changer d'assurance décennale sous certaines conditions, notamment à l'échéance annuelle du contrat via la loi Hamon (pour les contrats de moins d'un an) ou après un an d'engagement, ou en cas de modification de situation (changement d'activité, cessation d'entreprise). Notre guide pour changer d'assurance décennale vous donnera toutes les informations nécessaires.
En résumé
L'assurance décennale est une obligation légale et une protection indispensable pour tous les terrassiers et professionnels des VRD. Vos travaux, qu'ils concernent les fondations, l'assainissement ou les réseaux, ont un impact direct sur la solidité et l'usage des constructions. Souscrire une décennale adaptée à vos activités, avec une déclaration précise, est la clé pour exercer votre métier en toute sérénité. N'attendez plus pour protéger votre activité : comparez dès maintenant les meilleures offres et obtenez un devis personnalisé pour votre assurance décennale terrassier.