Oui, l'assurance décennale est absolument obligatoire pour tous les zingueurs intervenant sur des chantiers en France, qu'ils soient artisans individuels, en entreprise ou auto-entrepreneurs. Cette obligation légale, issue de la loi Spinetta de 1978 et précisée par l'article L.241-1 du Code des assurances, vise à protéger le maître d'ouvrage (votre client) contre les dommages graves pouvant affecter la solidité de l'ouvrage ou le rendre impropre à sa destination dans les 10 ans suivant la réception des travaux.
En tant que professionnel de la toiture, de l'évacuation des eaux pluviales et de l'étanchéité, votre métier est directement concerné par cette garantie fondamentale. Le défaut d'assurance décennale peut entraîner de lourdes sanctions pénales et financières, mettant en péril la pérennité de votre activité. Il est donc essentiel de bien comprendre ses spécificités pour exercer en toute sérénité.
Pourquoi l'assurance décennale est-elle cruciale pour votre métier de zingueur ?
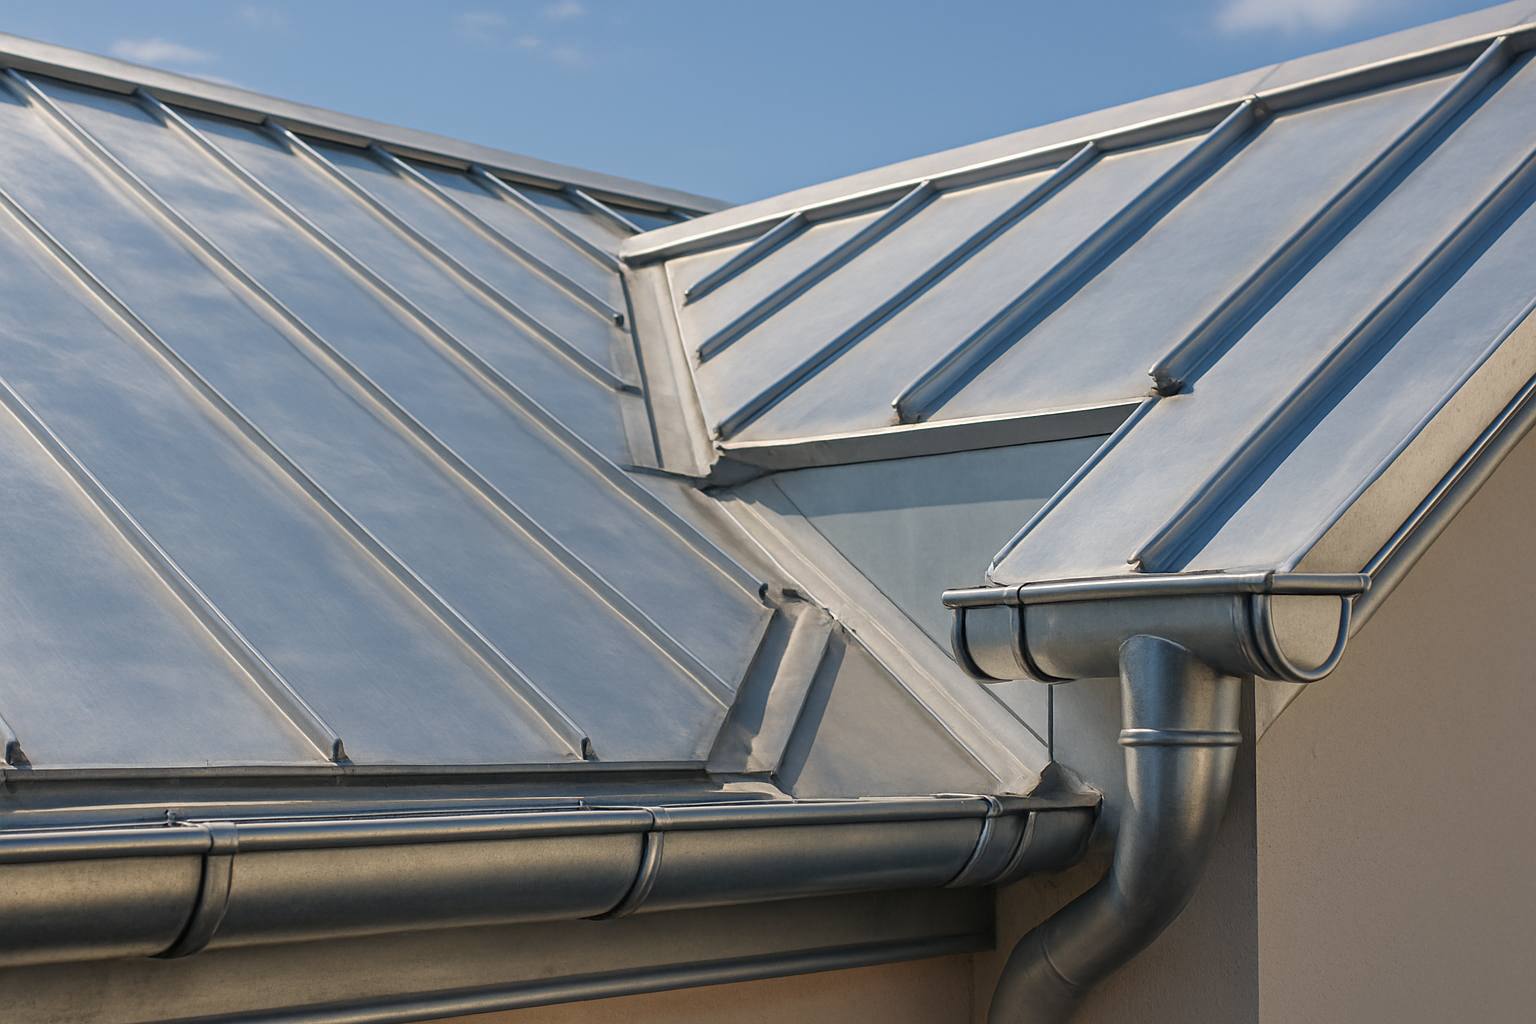
Le zingueur joue un rôle capital dans la protection des bâtiments contre les intempéries et l'humidité. Votre expertise est sollicitée pour l'installation, la réparation et l'entretien des éléments de toiture en zinc, cuivre, ou autres métaux : gouttières, chéneaux, descentes d'eau pluviale, noues, faîtages, et ornements. Ces travaux, bien que souvent esthétiques, ont une incidence directe et majeure sur l'étanchéité et la pérennité de la structure d'un bâtiment.
Quels sont les risques spécifiques à l'activité de zinguerie ?
Les dommages qui peuvent survenir suite à des malfaçons en zinguerie sont variés et peuvent avoir des conséquences importantes :
- Infiltrations d'eau : Un défaut d'étanchéité au niveau des raccords, des soudures ou de la pose des éléments de zinguerie peut entraîner des fuites et des dégâts des eaux à l'intérieur du bâtiment (plafonds, murs, parquets).
- Affaissement ou décollement : Une mauvaise fixation des éléments (gouttières, chéneaux) peut provoquer leur chute, causant des dommages aux biens ou des blessures aux personnes.
- Problèmes d'évacuation : Une pente insuffisante ou une conception défectueuse des systèmes d'évacuation peut entraîner une stagnation de l'eau, favorisant l'humidité et l'usure prématurée des matériaux.
- Désordres esthétiques compromettant la destination : Si les éléments de zinguerie ont une fonction esthétique primordiale et que leur dégradation les rend inesthétiques au point de nuire gravement à l'aspect général du bâtiment, la décennale peut être engagée.
Ces risques, s'ils compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, sont précisément ceux que la garantie décennale est conçue pour couvrir. Sans cette assurance, vous seriez personnellement tenu responsable du coût des réparations, qui peuvent se chiffrer en dizaines de milliers d'euros.

Quelles activités de zinguerie sont couvertes par la décennale ?
Votre assurance décennale de zingueur couvrira l'ensemble des travaux de zinguerie qui sont liés à la toiture et à l'évacuation des eaux pluviales, dès lors qu'ils sont mentionnés et garantis dans votre contrat. Il est primordial que votre assureur ait bien listé toutes les activités que vous réalisez, afin d'éviter toute exclusion en cas de sinistre.
Typiquement, les activités couvertes incluent :
- Pose et réparation de gouttières, chéneaux, descentes d'eau pluviale.
- Installation et entretien de systèmes d'étanchéité et de raccords en zinc, cuivre, plomb.
- Réalisation de noues, rives, faîtages en métal.
- Habillage de cheminées, lucarnes, et autres éléments de toiture en matériaux métalliques.
- Façonnage sur mesure et assemblage des éléments de zinguerie.
Il est important de noter que la garantie décennale couvre les dommages qui affectent l'ouvrage dans sa globalité et non les petits dommages esthétiques ou le simple inconfort. Les dommages couverts doivent rendre l'ouvrage impropre à sa destination ou en compromettre la solidité. Par exemple, une fuite majeure due à une mauvaise soudure sur un chéneau, entraînant des dégâts importants dans les plafonds, est un sinistre décennal. En revanche, une légère décoloration sans impact sur l'étanchéité ne le sera pas.
Votre attestation d'assurance décennale, que vous devez remettre à chaque client avant le début des travaux, doit mentionner précisément les activités garanties. Veillez à ce qu'elle soit toujours à jour et corresponde à l'étendue réelle de votre travail. Pour une compréhension complète des obligations et garanties, vous pouvez consulter notre guide complet de l'assurance décennale pour les artisans du bâtiment.
Combien coûte une assurance décennale pour un zingueur ?
Le prix de l'assurance décennale pour un zingueur varie considérablement en fonction de plusieurs facteurs. Il est impossible de donner un tarif unique, car chaque dossier est étudié individuellement par les assureurs. Cependant, nous pouvons vous fournir des fourchettes indicatives pour vous donner une idée.
Fourchette de prix indicative pour un zingueur : En moyenne, le coût annuel d'une assurance décennale pour un zingueur peut se situer entre 1 800 € et 3 500 € par an pour une entreprise classique. Pour un auto-entrepreneur zingueur, ce tarif peut être légèrement inférieur, souvent entre 1 200 € et 2 500 € par an, car leur chiffre d'affaires est généralement plus limité.
Ces chiffres sont purement indicatifs et ne constituent en aucun cas une promesse de prix garanti. Ils sont susceptibles d'évoluer et dépendent fortement de votre profil.
Quels facteurs influencent le prix de votre assurance ?
Plusieurs éléments sont pris en compte par les compagnies d'assurance pour calculer votre prime :
- Votre chiffre d'affaires (CA) : Plus votre CA est élevé, plus le risque potentiel pour l'assureur est important, et plus la prime sera élevée.
- Votre ancienneté : Un zingueur expérimenté, justifiant de plusieurs années sans sinistre, bénéficiera généralement de tarifs plus avantageux qu'un professionnel en début d'activité.
- Les garanties souscrites et leurs plafonds : Au-delà de la décennale obligatoire, vous pouvez opter pour des garanties complémentaires (RC Pro, protection juridique, etc.), qui augmenteront le coût. Des plafonds de garantie plus élevés induisent aussi une prime plus importante.
- Votre zone géographique d'intervention : Les tarifs peuvent varier d'une région à l'autre en fonction de la densité de sinistres ou du coût moyen des réparations.
- Votre historique de sinistralité : Un passé sans sinistre est un atout ; des sinistres antérieurs peuvent faire grimper le prix de votre prime.
- Les activités exactes déclarées : Les assureurs évaluent le risque en fonction de la précision de vos déclarations d'activité. Le façonnage en atelier aura un impact différent de la pose en hauteur par exemple.
Pour obtenir une estimation précise et personnalisée, la meilleure approche est de comparer les offres d'assurance décennale adaptées à votre activité de zingueur. Vous pouvez également approfondir le sujet des tarifs en consultant notre article dédié au prix de l'assurance décennale en 2026.

Comment choisir la meilleure assurance décennale pour votre activité de zingueur ?
Choisir votre assurance décennale ne se limite pas au prix. Il s'agit de trouver une couverture qui correspond parfaitement aux spécificités de votre métier et qui vous protège efficacement.
Voici les points clés à considérer :
- Vérifiez la liste des activités couvertes : Assurez-vous que toutes vos interventions (pose, réparation, entretien de gouttières, chéneaux, toitures en zinc, etc.) sont explicitement mentionnées dans les garanties de votre contrat. Une activité non déclarée ou mal référencée pourrait entraîner un refus de prise en charge en cas de sinistre.
- Comparez les franchises : La franchise est la part du coût d'un sinistre qui reste à votre charge. Une franchise élevée peut réduire votre prime, mais augmentera votre reste à charge en cas de problème. Trouvez l'équilibre qui convient à votre trésorerie.
- Analysez les plafonds de garantie : Assurez-vous que les montants de couverture sont suffisants pour couvrir les sinistres potentiels, surtout pour des chantiers importants.
- Examinez les exclusions : Lisez attentivement les conditions générales du contrat pour comprendre ce qui n'est pas couvert. Par exemple, certains dommages esthétiques ou les travaux réalisés sans respect des normes spécifiques peuvent être exclus.
- La solidité de l'assureur : Optez pour une compagnie d'assurance reconnue et solide financièrement, qui saura vous accompagner efficacement en cas de sinistre.
- Les garanties complémentaires : Pensez à la Responsabilité Civile Professionnelle (RC Pro) qui couvre les dommages causés aux tiers (clients, passants, autres entreprises) durant votre activité, mais non liés à un défaut de l'ouvrage après réception. Bien que non décennale, elle est fortement recommandée pour un zingueur. Pour comprendre la différence, consultez notre article sur la RC Pro du bâtiment.
N'oubliez pas que, en tant qu'intermédiaire en assurance, notre rôle est de vous mettre en relation avec des professionnels de l'assurance et de vous aider à comparer les offres pour trouver celle qui correspond le mieux à votre profil. Un conseil personnalisé est toujours préférable avant de prendre une décision. N'hésitez pas à demander un devis détaillé pour votre assurance décennale de zingueur et d'en vérifier l'attestation avant le début de tout chantier.
Questions fréquentes
Quelle est la durée de validité de l'assurance décennale pour un zingueur ?
L'assurance décennale est valable pour une durée de 10 ans à compter de la date de réception des travaux par le client. Cela signifie que même si votre contrat d'assurance expire ou si vous changez d'assureur, les ouvrages réalisés pendant la période de validité de l'attestation restent couverts pour 10 ans.
Un auto-entrepreneur zingueur doit-il souscrire une décennale ?
Oui, absolument. L'obligation d'assurance décennale s'applique à tous les professionnels du bâtiment, y compris les auto-entrepreneurs zingueurs, dès lors qu'ils réalisent des travaux susceptibles d'engager leur responsabilité décennale. Le statut juridique de l'entreprise n'a aucune incidence sur cette obligation légale. Pour plus de détails sur les démarches, lisez notre article sur comment souscrire une assurance décennale et obtenir son attestation.
Ma RC Pro me couvre-t-elle pour la décennale ?
Non, la Responsabilité Civile Professionnelle (RC Pro) et l'assurance décennale sont deux garanties distinctes. La RC Pro couvre les dommages causés aux tiers *pendant* l'exécution des travaux (par exemple, une chute de matériel sur le véhicule d'un voisin). La décennale, elle, couvre les dommages *après* la réception des travaux et qui compromettent la solidité ou la destination de l'ouvrage. Il est fortement recommandé de souscrire aux deux pour une couverture complète.
Que se passe-t-il si je n'ai pas d'assurance décennale en tant que zingueur ?
En l'absence d'assurance décennale obligatoire, vous vous exposez à des sanctions pénales (jusqu'à 75 000 € d'amende et/ou 6 mois d'emprisonnement selon l'article L.243-3 du Code des assurances) et à de lourdes conséquences financières. En cas de sinistre, vous seriez tenu de réparer les dommages sur vos fonds propres, ce qui pourrait entraîner la faillite de votre entreprise.
En résumé : Protégez durablement votre activité de zingueur
L'assurance décennale est un pilier incontournable de votre activité de zingueur. Elle protège non seulement vos clients contre les dommages majeurs liés à vos ouvrages pendant 10 ans, mais elle sécurise aussi votre entreprise face aux risques financiers colossaux en cas de sinistre. Ne pas s'assurer ou sous-estimer l'importance de cette garantie, c'est mettre en péril l'avenir de votre entreprise. Prenez le temps de bien évaluer vos besoins, de comparer les offres, et de choisir un contrat qui couvre précisément toutes vos activités de zinguerie. Pour faciliter vos démarches, n'attendez plus et comparez les meilleures offres d'assurance décennale pour zingueur dès aujourd'hui.