Il est tout à fait possible de négocier le prix de votre assurance décennale en tant qu'artisan du bâtiment. Pour y parvenir, vous devez mettre en concurrence les offres, préparer un dossier solide et valoriser votre profil de risque auprès des assureurs, sans jamais transiger sur l'étendue des garanties obligatoires. Cette démarche peut vous faire économiser plusieurs centaines d'euros par an, à condition d'utiliser les bons leviers et de connaître les erreurs à éviter.
Optimiser le coût de votre assurance décennale est un enjeu majeur pour la rentabilité de votre entreprise. Cette page vous guide pas à pas pour aborder ces négociations avec confiance et efficacité.
Quels facteurs influencent le prix de votre assurance décennale ?
Avant de négocier, il est essentiel de comprendre ce qui compose le prix de votre assurance décennale. Plusieurs éléments sont pris en compte par les assureurs pour calculer votre prime.
Quelles sont les activités couvertes et leurs risques spécifiques ?
Le type d'activité que vous déclarez est le premier facteur. Une activité considérée comme plus risquée (par exemple, des travaux de gros œuvre, d'étanchéité ou des piscines) entraînera une prime plus élevée qu'une activité à moindre risque (comme la peinture ou le carrelage). La précision et l'exhaustivité de votre déclaration sont donc primordiales pour une juste évaluation.
Quel est votre chiffre d'affaires et votre ancienneté dans le métier ?
Votre chiffre d'affaires prévisionnel ou réalisé est un indicateur de la taille de vos chantiers et de votre exposition aux risques. Plus il est élevé, plus la prime le sera aussi. L'ancienneté est également un critère important : un artisan expérimenté, avec plusieurs années d'activité sans sinistre, bénéficiera généralement de tarifs plus avantageux, signe de maîtrise et de stabilité.
Quel est votre historique de sinistralité ?
Un historique de sinistres décennaux, même si l'assureur a pris en charge les dommages, peut impacter votre prime. Les assureurs sont très attentifs à la fréquence et au coût des sinistres. Un dossier « vierge » ou avec peu de sinistres est un atout majeur pour la négociation.
Comment préparer votre dossier pour une meilleure négociation ?
Une négociation réussie commence bien avant la prise de contact avec les assureurs. Un dossier bien ficelé et valorisant votre profil est votre meilleur argument.
Comment valoriser votre expertise et votre expérience ?
Mettez en avant toutes les preuves de votre professionnalisme : diplômes, certifications (Qualibat, RGE, etc.), attestations de stages, références de chantiers réussis, lettres de recommandation de clients. Prouvez que vous êtes un professionnel qualifié et fiable. Votre ancienneté compte aussi : un historique de plus de 5 ans sans sinistre est un excellent point.
Comment optimiser la déclaration de vos activités assurées ?
Soyez précis, mais réaliste. Déclarez uniquement les activités que vous exercez réellement et pour lesquelles vous avez les qualifications et l'expérience. Évitez de déclarer des activités « au cas où », car cela augmenterait inutilement votre prime. Vérifiez que la nomenclature des activités déclarées correspond parfaitement à la réalité de votre métier. Par exemple, un électricien ne devrait pas être assuré pour des travaux de plomberie s'il ne les réalise jamais. Une déclaration juste et optimisée est un levier direct sur le coût.
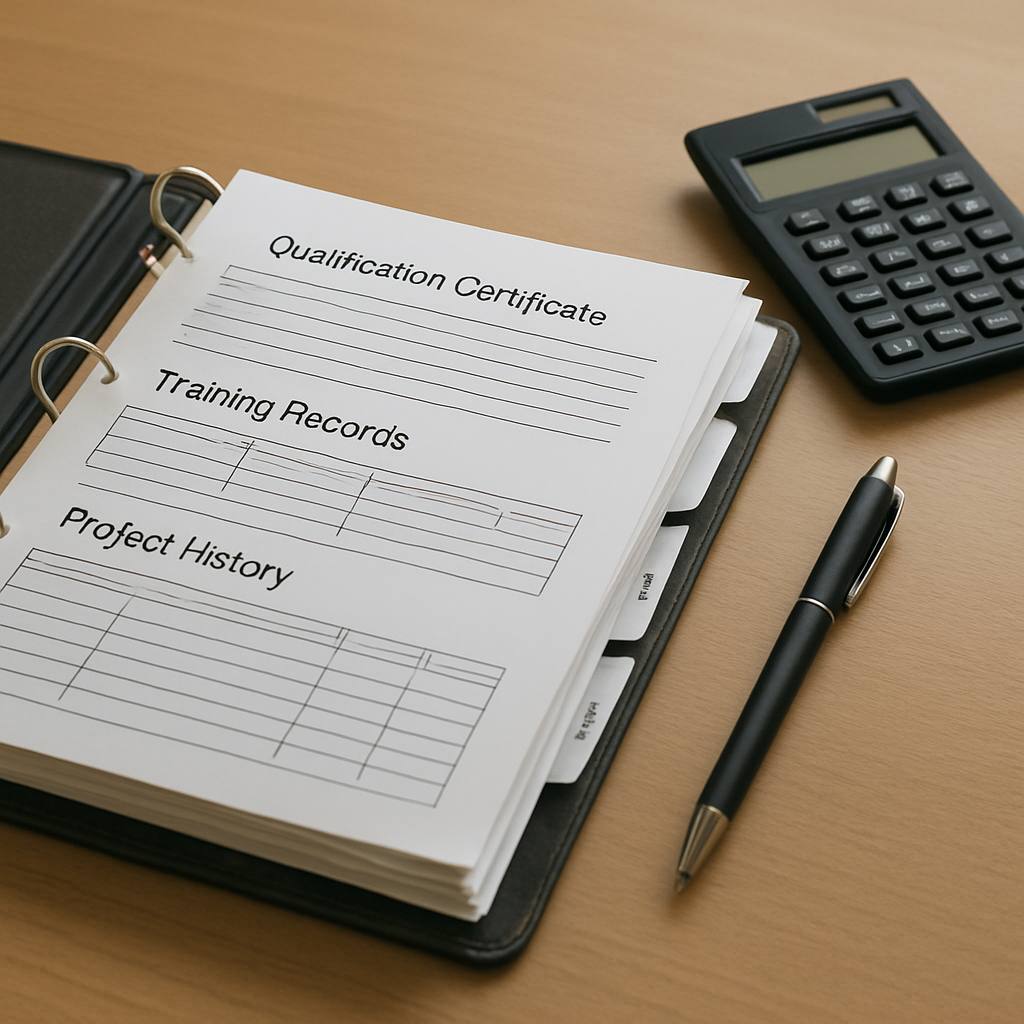
Comment apporter des preuves de prévention des risques sur vos chantiers ?
Si vous avez mis en place des mesures de prévention des risques (formation de votre personnel, protocoles de sécurité stricts, utilisation de matériaux certifiés, contrôles qualité réguliers), n'hésitez pas à les mentionner. Ces éléments prouvent votre engagement à limiter les risques de malfaçons et de sinistres, ce qui peut rassurer les assureurs et influencer leur offre.
Quels leviers utiliser pour négocier directement avec les assureurs ?
Une fois votre dossier prêt, vous avez plusieurs options pour solliciter les assureurs et obtenir les meilleurs prix.
Faut-il jouer sur les garanties optionnelles et les franchises ?
L'assurance décennale est une obligation légale, mais des garanties complémentaires peuvent être ajoutées. Discutez de l'utilité réelle de chaque option. Une franchise plus élevée peut réduire votre prime, mais augmente votre reste à charge en cas de sinistre. Évaluez le juste équilibre entre coût et niveau de protection en fonction de votre situation et de votre appétence au risque.
Est-il plus avantageux d'opter pour un paiement annuel ?
Le paiement de votre prime annuelle en une seule fois est souvent plus économique que le paiement mensuel ou trimestriel, car cela évite les frais de gestion et d'échelonnement. Si votre trésorerie le permet, c'est un levier simple pour réduire légèrement le coût total de votre assurance décennale.
Peut-on grouper ses assurances professionnelles pour faire baisser les prix ?
Beaucoup d'assureurs proposent des offres packagées, regroupant l'assurance décennale avec la Responsabilité Civile Professionnelle (RC Pro), l'assurance de vos véhicules professionnels, ou encore une protection juridique. Regrouper l'ensemble de vos contrats professionnels chez un seul assureur peut vous permettre de bénéficier de tarifs préférentiels et simplifier la gestion administrative de vos assurances.
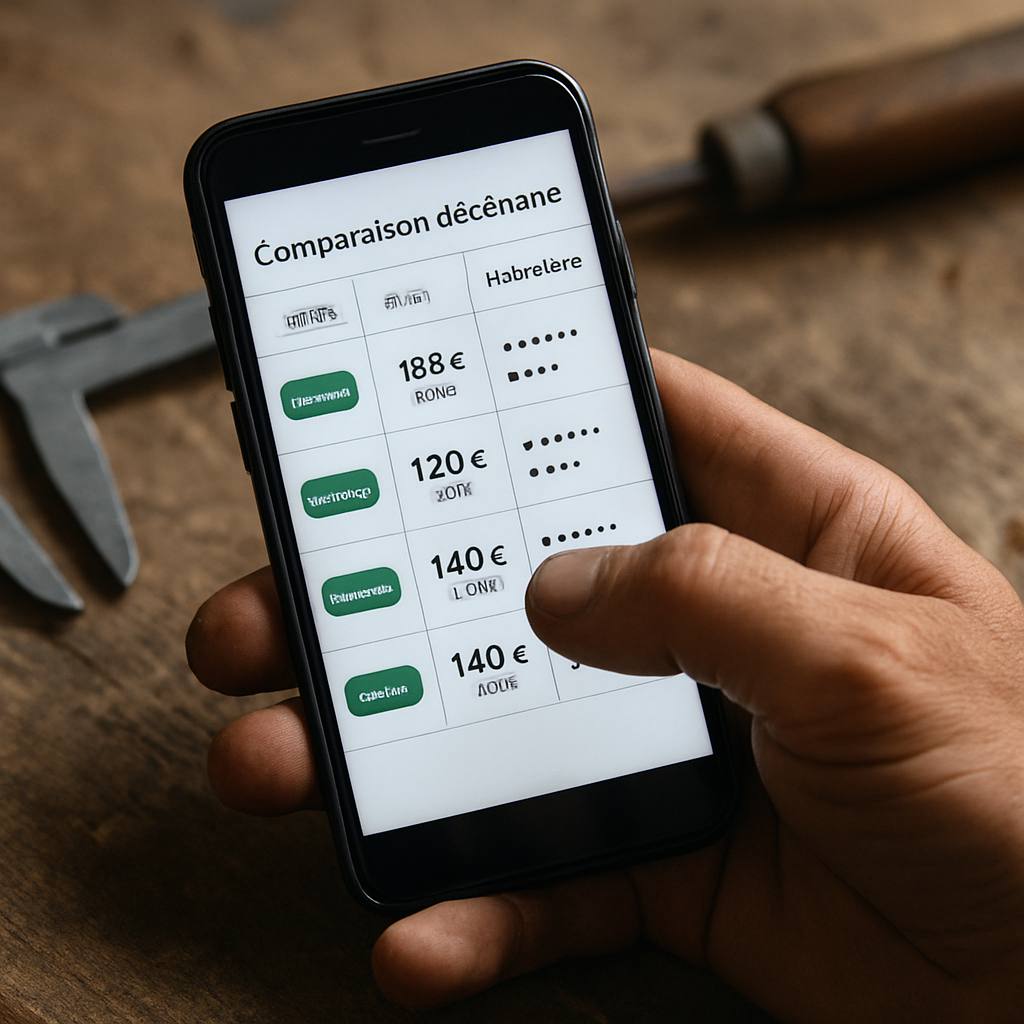
Comment faire jouer la concurrence avec un comparateur en ligne ?
C'est le levier le plus puissant. Ne vous contentez jamais d'une seule proposition. Utilisez un comparateur d'assurance décennale en ligne pour obtenir rapidement plusieurs devis d'assureurs différents. Cela vous permet de confronter les offres et de présenter à votre assureur actuel ou potentiel les tarifs proposés par la concurrence. Cette démarche est particulièrement efficace et peut vous faire réaliser des économies substantielles.
Quelles sont les erreurs à éviter en négociant votre décennale ?
Pour que votre négociation soit fructueuse, certaines pratiques sont à proscrire.
Faut-il minimiser ses risques ou ses activités déclarées ?
Absolument pas. Toute fausse déclaration ou omission volontaire peut entraîner la nullité de votre contrat d'assurance en cas de sinistre, vous laissant sans couverture et face à des conséquences financières désastreuses. L'honnêteté et la transparence sont primordiales pour la validité de votre contrat et votre tranquillité d'esprit.
Est-ce une bonne idée de négliger les exclusions et les plafonds de garantie ?
En voulant réduire le coût à tout prix, certains artisans peuvent être tentés d'accepter des exclusions trop nombreuses ou des plafonds de garantie insuffisants. Relisez attentivement les conditions générales et particulières. Une assurance décennale « pas chère » mais qui ne vous couvre pas adéquatement peut s'avérer bien plus coûteuse en cas de problème.
Faut-il attendre la dernière minute pour comparer et négocier ?
Non, anticipez ! Les assureurs apprécient les demandes de devis faites en avance. Attendre la dernière minute vous met en position de faiblesse et réduit vos options. Commencez vos démarches de comparaison et de négociation au moins deux à trois mois avant la date d'échéance de votre contrat actuel ou avant le début de votre activité.
Quand et comment renégocier votre contrat existant ?
Vous n'êtes pas contraint de conserver le même contrat à vie. Des opportunités de renégociation ou de changement existent.
Comment fonctionne la résiliation à l'échéance annuelle (Loi Hamon / Code des Assurances) ?
Grâce à la loi Chatel et à la Loi Hamon, vous avez la possibilité de résilier votre contrat à l'échéance annuelle, sous réserve de respecter un préavis de deux mois. Votre assureur est tenu de vous informer de cette possibilité. C'est le moment idéal pour faire jouer la concurrence et renégocier votre prime. Pour un accompagnement détaillé, consultez notre guide sur le changement d'assurance décennale.
Les changements dans votre situation professionnelle peuvent-ils ouvrir une négociation ?
Oui, si votre situation évolue de manière significative (changement d'activité, réduction ou augmentation importante de votre chiffre d'affaires, fermeture ou acquisition d'entreprise), cela peut justifier une renégociation de votre contrat en cours d'année. Contactez votre assureur pour l'informer de ces changements et voir si une adaptation tarifaire est possible.
Questions fréquentes
Peut-on vraiment négocier le prix de son assurance décennale ?
Oui, absolument. Le marché de l'assurance décennale est concurrentiel. En préparant un dossier solide, en comparant les offres et en mettant en avant votre profil de risque maîtrisé, vous pouvez négocier des conditions tarifaires plus avantageuses.
Quels documents sont essentiels pour négocier son assurance décennale ?
Pour négocier, vous aurez besoin de votre extrait Kbis, d'un justificatif de qualification professionnelle (diplômes, expériences), de votre historique de sinistralité, et d'une copie de votre dernière attestation d'assurance décennale.
La franchise décennale impacte-t-elle la prime ?
Oui, la franchise a un impact direct sur la prime. En acceptant une franchise plus élevée, vous réduisez le risque supporté par l'assureur, ce qui peut entraîner une diminution de votre prime annuelle. Il est important d'évaluer ce que vous êtes prêt à payer en cas de sinistre.
Est-il judicieux de changer d'assureur chaque année pour payer moins cher ?
Changer d'assureur chaque année n'est pas toujours nécessaire, mais il est judicieux de comparer les offres régulièrement, au moins tous les deux ou trois ans, ou à chaque échéance annuelle. Cela vous permet de vous assurer que vous bénéficiez toujours du meilleur rapport garanties/prix sur le marché.
L'ancienneté réduit-elle le coût de la décennale ?
Oui, l'ancienneté est un facteur positif. Un artisan qui justifie de plusieurs années d'expérience sans sinistre majeur est perçu comme un risque moindre par les assureurs. Cette stabilité et cette maîtrise du risque peuvent se traduire par des tarifs plus compétitifs.
En résumé
Négocier le tarif de votre assurance décennale est une démarche accessible et recommandée pour tout professionnel du bâtiment. En comprenant les facteurs qui influencent votre prime, en valorisant votre expertise et en utilisant la mise en concurrence des offres via un comparateur en ligne, vous détenez les clés pour optimiser vos coûts d'assurance. Ne laissez pas un contrat trop cher impacter votre rentabilité. Pour explorer toutes les options et trouver l'offre qui correspond le mieux à votre profil, commencez dès maintenant à comparer les assurances décennales.