L'assurance Responsabilité Civile Professionnelle (RC Pro) est indispensable pour tout façadier afin de couvrir les dommages que votre entreprise pourrait causer à des tiers dans le cadre de son activité. Bien que non systématiquement obligatoire par la loi pour tous les types de prestations, elle est cruciale pour faire face aux risques inhérents aux travaux de façade, comme les chutes de matériaux, les dégâts sur les biens d'autrui ou les erreurs de mise en œuvre, qui peuvent engendrer des conséquences financières lourdes.
En tant que façadier, votre métier vous expose à des risques spécifiques. Une bonne RC Pro vous offre la tranquillité d'esprit en cas d'imprévu, vous permettant de vous concentrer pleinement sur la qualité de vos ouvrages. Cet article vous expliquera en détail ce que couvre cette assurance et comment bien la choisir.
Quels sont les risques spécifiques au métier de façadier ?
Le façadier intervient sur l'enveloppe extérieure des bâtiments, une position qui génère des risques particuliers. Les travaux de ravalement, d'isolation thermique par l'extérieur (ITE), d'enduit ou de peinture de façade comportent de nombreuses vulnérabilités qu'une RC Pro doit adresser. Voici quelques exemples concrets :
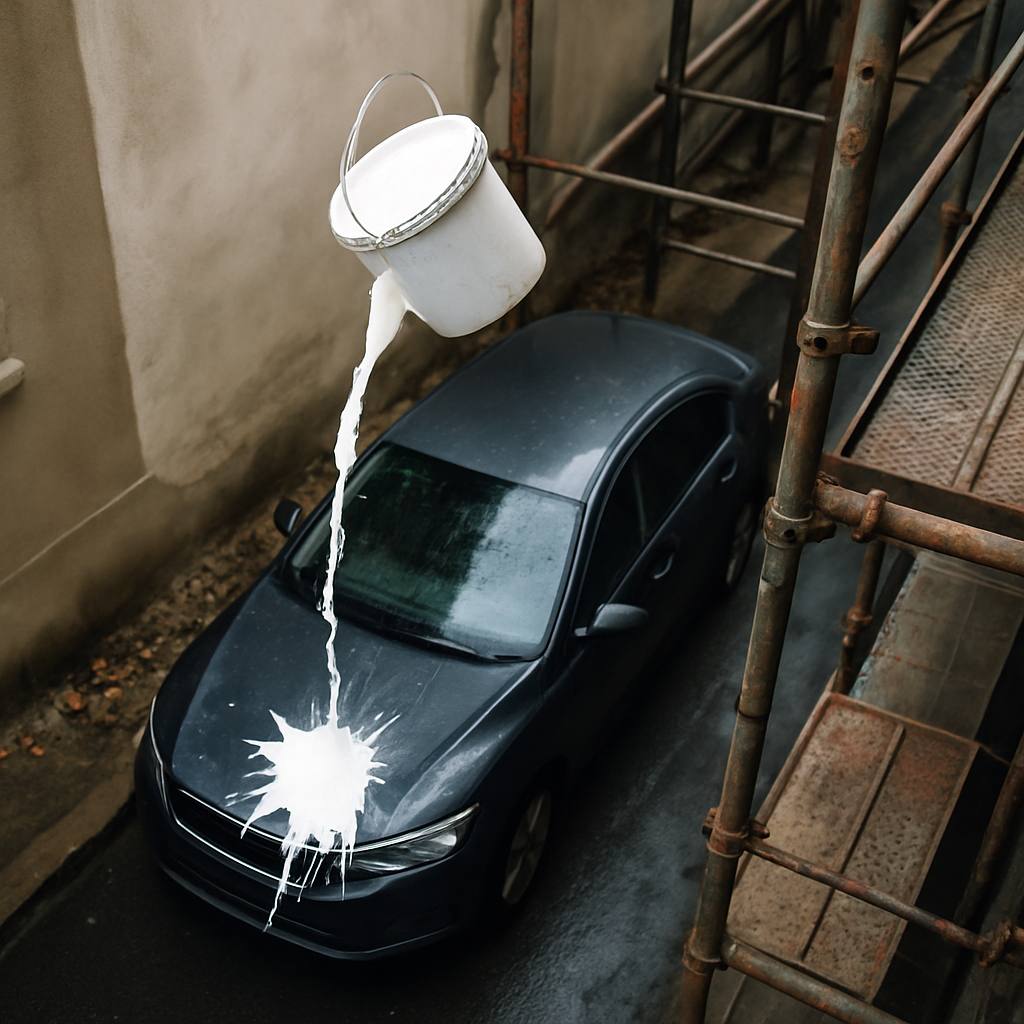
- Chute d'objets ou de matériaux : Un pot de peinture qui tombe sur un véhicule garé en dessous, un échafaudage qui bascule, des outils qui glissent et blessent un passant. Ces incidents peuvent entraîner des dommages matériels et corporels à des tiers.
- Dommages aux biens d'autrui : Lors de la pose d'un échafaudage, une détérioration de la toiture voisine. Projection d'enduit sur des fenêtres, des plantes ou des véhicules mal protégés.
- Erreurs de manipulation ou de conception : Utilisation d'un produit incompatible avec un support, application d'un enduit par mauvais temps entraînant un décollement rapide. Cela peut causer des retards de chantier et des coûts de reprise importants.
- Vices de fabrication ou de pose (avant réception des travaux) : Bien que la décennale prenne le relais après réception, une malfaçon découverte pendant le chantier peut entraîner des dommages et des arrêts de travail.
- Non-conformité aux normes : Des travaux de façade ne respectant pas les réglementations locales d'urbanisme ou les normes de sécurité en vigueur, ce qui peut engager votre responsabilité.
Ces situations, même involontaires, peuvent engager la responsabilité civile de votre entreprise et donner lieu à des demandes d'indemnisation qui pourraient menacer la pérennité de votre activité sans une couverture adéquate.
Que couvre précisément l'assurance Responsabilité Civile Professionnelle d'un façadier ?
L'assurance RC Pro du façadier a pour objectif de couvrir les conséquences financières des dommages que vous ou vos employés pourriez causer à des tiers (clients, passants, autres entreprises, fournisseurs) avant la réception des travaux. Elle intervient pour différents types de préjudices :
- Dommages corporels : Blessure d'un passant par la chute d'un outil depuis l'échafaudage, ou d'un employé d'une entreprise tierce sur votre chantier.
- Dommages matériels : Destruction d'un bien appartenant à un tiers (véhicule endommagé, façade voisine salie par des projections, canalisation percée par erreur).
- Dommages immatériels consécutifs : Pertes financières subies par un tiers résultant directement d'un dommage corporel ou matériel. Par exemple, si le véhicule endommagé était un taxi, la perte de revenus de son propriétaire pendant la période de réparation peut être couverte.
- Dommages immatériels non consécutifs : Certains contrats peuvent couvrir les préjudices financiers directs qui ne sont pas la conséquence d'un dommage corporel ou matériel, comme un retard de livraison de chantier causant une pénalité financière à votre client si cela résulte d'une faute de votre part.
Votre RC Pro vous protège contre les réclamations et prend en charge les frais de défense ainsi que les indemnités dues aux victimes. Il est crucial de distinguer la RC Pro de la garantie décennale, qui, elle, couvre les dommages après la réception des travaux et affectant la solidité de l'ouvrage ou le rendant impropre à sa destination.
La RC Pro est-elle obligatoire pour un façadier ?
En France, l'assurance Responsabilité Civile Professionnelle n'est pas une obligation légale générale pour toutes les professions, à l'exception de certaines activités réglementées (professions de santé, du droit, etc.). Pour les métiers du bâtiment comme le façadier, c'est principalement l'assurance décennale qui est légalement obligatoire pour les ouvrages de construction neufs ou de rénovation lourde affectant le gros œuvre ou l'étanchéité (selon les articles 1792 du Code civil et L.241-1 du Code des assurances).
Cependant, même si la RC Pro n'est pas toujours explicitement une obligation légale pour toutes les prestations de façadier, elle est dans les faits indispensable et fortement recommandée :
- Exigences contractuelles : De nombreux maîtres d'ouvrage (particuliers, promoteurs immobiliers, collectivités) et maîtres d'œuvre exigent une attestation de RC Pro valide avant de confier un chantier. Sans elle, vous pourriez perdre des opportunités de contrats.
- Protection financière : Face aux risques élevés du métier (chute d'objets, dégâts sur des biens tiers), une simple erreur peut entraîner des coûts d'indemnisation qui se chiffrent en dizaines de milliers d'euros, voire plus, pouvant entraîner la faillite de votre entreprise si vous n'êtes pas couvert.
- Crédibilité professionnelle : Avoir une RC Pro renforce votre image de professionnel sérieux et responsable auprès de vos clients et partenaires.
En résumé, bien que le caractère obligatoire puisse varier selon le type de prestation (la plupart des travaux de façade étant soumis à l'obligation de décennale si l'ouvrage est concerné), il est imprudent et risqué d'exercer votre métier de façadier sans une RC Pro. Nous vous recommandons vivement de souscrire une RC Pro en complément de votre décennale pour une protection complète.
Combien coûte une assurance RC Pro pour un façadier et quels sont les facteurs de prix ?
Le coût d'une assurance Responsabilité Civile Professionnelle pour un façadier est très variable et dépend de plusieurs éléments. Il est impossible de donner un prix fixe, mais nous pouvons vous fournir des fourchettes indicatives et expliquer les facteurs clés :
- Le chiffre d'affaires (CA) : C'est un critère majeur. Plus votre CA est élevé, plus les risques financiers pour l'assureur sont importants, et donc plus la prime sera élevée. Pour un façadier auto-entrepreneur avec un petit CA, la RC Pro peut commencer autour de 150-300 € par an, tandis que pour une PME avec un CA de plusieurs centaines de milliers d'euros, elle pourrait atteindre 800-1500 € ou plus.
- L'expérience et l'ancienneté de l'entreprise : Une entreprise jeune ou un créateur d'entreprise sans antécédents peut payer une prime légèrement plus élevée qu'un façadier expérimenté ayant un historique de sinistralité vierge.
- L'étendue des garanties et options choisies : Si vous optez pour des garanties supplémentaires (protection juridique, garanties spécifiques liées à l'utilisation de certains matériaux ou techniques), le coût augmentera.
- Le niveau de franchise et les plafonds de garantie : Une franchise basse ou des plafonds de garantie très élevés feront augmenter la prime.
- La zone géographique d'intervention : Travailler dans des zones à forte densité urbaine ou sur des chantiers complexes peut influencer le tarif.
- Votre historique de sinistralité : Si votre entreprise a déjà déclaré des sinistres par le passé, cela peut impacter le montant de votre prime.
Pour obtenir un tarif précis et adapté à votre situation, la meilleure solution est de comparer les offres de RC Pro et de demander des devis personnalisés en détaillant bien vos activités. Présenter un dossier complet et précis est essentiel pour recevoir des propositions justes.
Comment choisir le bon contrat RC Pro pour votre activité de façadier ?
Choisir le bon contrat RC Pro est une étape cruciale pour assurer une protection optimale de votre activité de façadier. Voici les points essentiels à considérer lors de votre sélection :
- Définir précisément vos activités : Listez l'ensemble de vos prestations (ravalement, ITE, pose d'enduits, peinture extérieure, nettoyage de façade, réparation de fissures, etc.). Assurez-vous que toutes ces activités sont explicitement couvertes par le contrat. Une omission pourrait entraîner un refus de prise en charge en cas de sinistre.
- Vérifier les plafonds de garantie : Le plafond de garantie est le montant maximal que l'assureur prendra en charge par sinistre ou par an. Pour un façadier, qui peut causer des dégâts importants, il est essentiel d'opter pour des plafonds suffisamment élevés, idéalement plusieurs millions d'euros, pour éviter le risque de rester sous-assuré.
- Analyser les exclusions et limitations : Comme pour toute assurance, les contrats RC Pro comportent des exclusions. Lisez attentivement ces clauses pour savoir ce qui n'est pas couvert. Par exemple, les dommages intentionnels, les amendes, ou certains types de préjudices immatériels non consécutifs sont souvent exclus. Une analyse détaillée des garanties et exclusions vous aidera à mieux comprendre les nuances.
- La franchise : C'est la somme qui reste à votre charge en cas de sinistre. Une franchise basse est plus confortable mais augmente la prime, et vice-versa. Choisissez un montant gérable pour votre trésorerie.
- Les options complémentaires : Selon votre activité, certaines garanties additionnelles peuvent être pertinentes : garantie protection juridique (pour vous accompagner en cas de litige), garantie responsabilité civile après livraison (si non couverte par la décennale pour certains aspects).
- La réputation de l'assureur : Optez pour un assureur reconnu pour sa solidité financière et la qualité de son service client, notamment sa réactivité en cas de sinistre.
Prenez le temps de bien comparer les offres et n'hésitez pas à solliciter les conseils d'un spécialiste de l'assurance professionnelle. La souscription d'une RC Pro est un investissement stratégique pour la sécurité et la pérennité de votre entreprise de façade.
Questions fréquentes
La RC Pro couvre-t-elle les dommages aux ouvrages que je réalise ?
Non, la RC Pro couvre les dommages causés à des tiers (clients, voisins, passants) ou à leurs biens et non les dommages à l'ouvrage que vous réalisez vous-même. Les défauts ou malfaçons de votre propre ouvrage avant réception sont de votre responsabilité contractuelle et peuvent nécessiter une assurance spécifique comme une garantie de parfait achèvement, mais ne relèvent pas de la RC Pro classique.
Quelle est la différence entre RC Pro et Décennale pour un façadier ?
La RC Pro couvre les dommages causés à des tiers (corporels, matériels, immatériels) durant l'exécution des travaux et avant leur réception. La garantie décennale, obligatoire pour les ouvrages de construction, prend le relais après la réception des travaux et couvre pendant 10 ans les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination, uniquement pour les travaux qui y sont soumis.
Un auto-entrepreneur façadier doit-il souscrire une RC Pro ?
Oui, absolument. Même en tant qu'auto-entrepreneur, vous êtes responsable des dommages que vous pourriez causer. La RC Pro est d'autant plus importante qu'elle protège votre patrimoine personnel, car votre responsabilité est illimitée en micro-entreprise. Elle est aussi souvent exigée par vos clients.
Que se passe-t-il si un client demande mon attestation RC Pro ?
Vous devez être en mesure de fournir une attestation d'assurance RC Pro valide sur simple demande de vos clients. Ce document prouve que vous êtes bien couvert et que votre entreprise est assurée contre les risques liés à son activité. C'est une marque de professionnalisme et une condition souvent indispensable pour l'obtention de marchés.
Mon assurance décennale ne suffit-elle pas ?
Non, l'assurance décennale et la RC Pro sont complémentaires et ne se substituent pas l'une à l'autre. La décennale couvre les dommages graves après réception pour les ouvrages de construction soumis à cette obligation, tandis que la RC Pro couvre un spectre plus large de dommages (corporels, matériels, immatériels) causés à des tiers pendant l'exécution des travaux.
En résumé
Pour un façadier, l'assurance Responsabilité Civile Professionnelle n'est pas seulement une protection financière, c'est un gage de crédibilité et une condition essentielle pour exercer votre métier sereinement. Face aux risques importants de votre activité, elle vous couvre contre les dommages que vous pourriez causer à des tiers avant la réception des travaux. Pour trouver le contrat le plus adapté à vos spécificités et vos obligations, nous vous invitons à comparer les assurances RC Pro pour façadiers et à obtenir un devis personnalisé en quelques clics.